作者:北京华兴万邦管理咨询有限公司 商瑞 翔煜
近期英特尔公布Q4财务数据指引,预计毛利率从Q3的44.1%下跌至38%,结果10月30日英特尔股票一日下跌将近30%,当日市值跌去1400亿美元,股价在11月2日仍未止跌。
一直有朋友问我们北京华兴万邦管理咨询有限公司的同事,如果不是半导体行业的专业人士,如何去拨开迷雾大致看懂一家半导体企业的能力、状态与潜力?是的,半导体行业是一个有很多细分专业领域的大行业,全球半导体产业的总营收正加速冲向两万亿美元。所以半导体行业不同细分领域的同仁也可能无法理解其他细分领域中技术和产品的价值以及企业状态。
但是,还是有一个数据能够快速反映一家公司或者一个细分行业的优势和前景,这个数据就是毛利率,如果还需要一个辅助数据的话,那么就是产品平均销售价格(ASP),这两个数字都是传统半导体行业专业分析师最喜欢看到的数据,当然也要结合营收规模及其增长率来看。有了毛利率数据,即使不懂半导体技术甚至财务管理知识,也可以大致判断一家公司所处的细分行业的景气度,以及一家公司的技术水平和管理能力。
一个案例:毛利率轻微下降造就的央企仙股
对于毛利率和ASP这两个指标,因为上市公司都需要定期公布财务报告,因此相对容易获得一家公司或者一个行业的毛利率/平均毛利率数据,而ASP则需要专业人员长期跟踪和进行调研。至于为啥毛利率这么重要,先开一张在香港上市的央企中国电子旗下芯片设计公司中电华大科技(港股代码:00085)的2026年中期业绩公告截图,该公司全资持有国内最早的芯片设计公司北京中电华大电子设计有限公司:
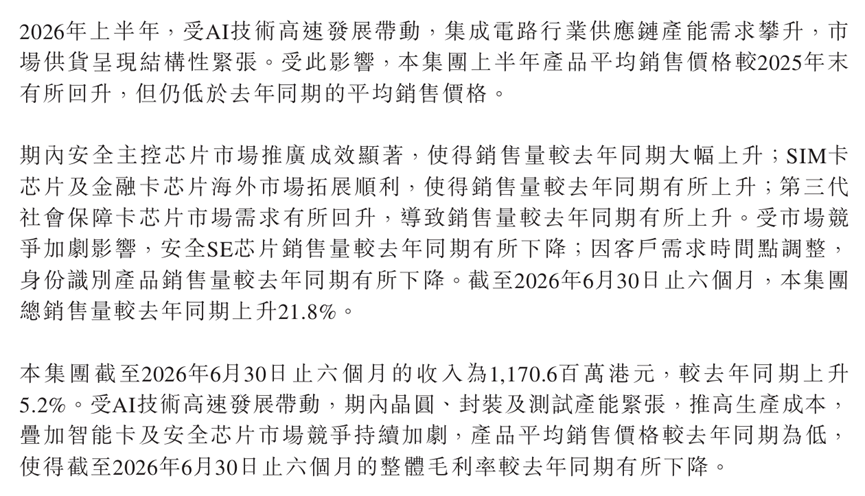
作为央企孙公司和国内老牌芯片设计公司,这家公司的26年中报写得非常清晰,其中三段话把我们前面提到的几个概念、目前的市场情况和MCU产品(该公司称其为“主控芯片”)SIM及安全芯片等主要产品全部覆盖,比那些在定期报告中闪烁其词的同行更容易看清楚业务的本质,也更清晰地说明了毛利率的重要性。在这份报告中,其上半年整体毛利率为34.87%,较去年同期37.23%有所下降,使该公司在上半年营收增长5.2%的情况下,净利润还下降了接近10%至1.25亿港元(约合1.07亿元)。
这里需要说明一下,本文不是股市分析文章,所有股市数据都是华兴万邦用来说明分析方法的参考数据,不构成任何投资建议。由于毛利率轻微下降导致净利润下降,尽管国内半年赚到超过一亿元净利润的纯芯片设计公司不足20家,中电华大科技是其中之一,但还是导致中电华大科技的股价在今年下跌了45%左右,其10月30日的收盘股价跌至0.68港元成为央企仙股。
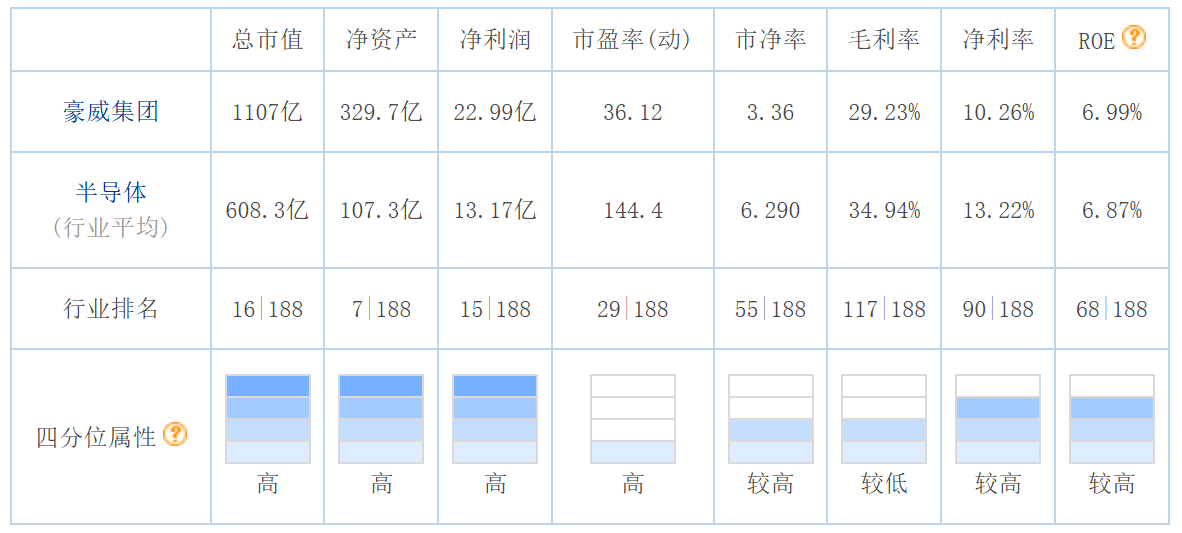
CIS芯片设计公司豪威集团 vs A股半导体行业平均数据(来源:东方财富)
由毛利率降低带来的低股价伤害性还是很强的,目前中电华大科技(00085.HK)股价远低于该公司1.34港元的每股净资产;该公司市值不到14亿港元,比该公司持有的现金及现金等价物还少好几亿元;该公司市盈率仅有6倍多,而从上表可以看到国内A股半导体行业的平均市盈率高达144倍。
Follow the Money
无独有偶,近期英特尔公布第四财季财务数据指引,预计非GAAP毛利率从第三季度(截至9月26日)的44.1%下跌至38%,低于市场预期的42.8%,结果10月30日英特尔股票一日下跌将近30%,当日市值蒸发1400亿美元,股价在11月2日继续下跌,一直到11月3日才基本止跌。虽然我们的目的是产业或者企业分析,但是金钱是最聪明的,所以顺着资本的节奏也可以看得更清晰。
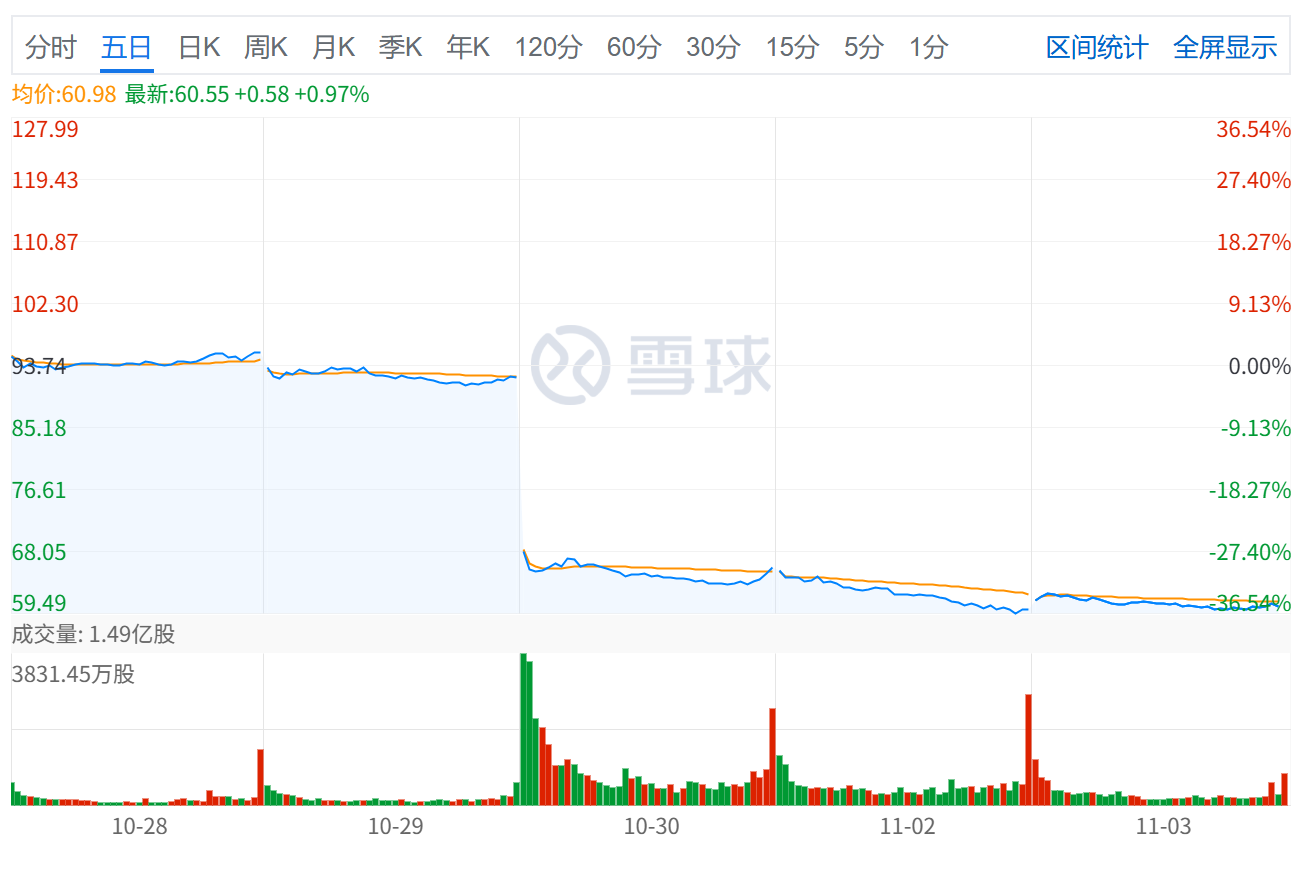
英特尔股票近五日交易情况
英特尔作为CPU领域的王者,在2021财年曾创下790.24亿美元的营业收入,当年毛利率达到55.4%,净利润为198.68亿美元;而随着近期CPU市场重新得到重视,英特尔的股价在今年6月曾创超过140美元的历史新高。中电华大科技旗下的华大电子设计是国内智能卡和安全芯片领域的领头羊,也是很多国家标准和重要团体标准的制定参与者,近年来又在eSIM芯片和MCU芯片领域异军突起。
英特尔在宣布毛利可能降至38%后,两个交易日市值跌去一万亿元;中电华大科技毛利率微跌至不足35%后,公司成为了全球市值最低的营收超十亿元且盈利的中国芯上市公司。由此可见对于中外企业都一样,理论上讲,只有不断提高的毛利率才有更高的市盈率,而且毛利率对一家芯片公司独立存在也非常重要:对于运营成本更高的欧美日芯片公司,30%的毛利率是及格线,低于这个数字的业务部门可能会被卖掉。
当然,判断毛利率高低的及格线或者斩杀线中外各有不同,对于英特尔这样的美国集成器件制造商(IDM)而言,30%多的毛利率肯定要亏损。而对于中电华大科技这种芯片设计公司,公司能保持35%左右的毛利率在国内同行中已经相当不错了(大家可以自行查询上市公司财务报告看看毛利率情况),但由轻微降低的毛利率带来的持续下跌使中电华大科技市值不仅远低于A股同行,而且还低于许多营收小、低毛利和亏损的未上市芯片设计公司的估值。
决定毛利率的关键因素有哪些?
毛利率判断方法不仅可以适用于半导体行业,而且可以适用于大多数技术领域。例如,阅读光模块行业中“易中天”三家公司的业绩报告,并仔细观察其中的各家玩家的毛利率变化,一定会对其未来的业务发展模式有更深入的了解。在今天这个各种新技术新概念满天飞的年代,一家公司要想证明自己的技术有价值,即使当前并不盈利,也需要有一个高的毛利率,以及快速增长的营收规模。
仍然以半导体行业中的芯片设计为例,它是一个创新驱动发展的子行业,其中的玩家被称为无晶圆厂半导体公司(fabless semiconductor company)或者芯片设计公司。这些企业既需要对应用电路、设计工具、制造工艺、封测及其他供应链都熟悉且应用自如,同时还需要选对有前景的市场并用高超的客户关系和渠道能力去实现销售;而所有这些公司的综合毛利率是怎样构成的呢?
芯片设计行业基本上不需要自己建厂来制造晶圆产品,其毛利就是营业收入减去芯片制造构成的营业成本。主要生产成本包括晶圆制造和芯片封装测试等相对清晰的构成单元,这是我们选择这个子行业来进行分析的原因。对于A股和港股上市公司,可以不用直接披露毛利率数据,需要在“主营业务分析”这个部分找到数据,自己去计算毛利率,公式为:毛利率=(营业收入-营业成本)/营业收入。
不过,那些在行业中占据技术和市场优势的企业,以及那些毛利率有改善的企业总是喜欢炫耀自己的毛利率的,因为原则上更高的毛利率可以支撑更高的市盈率、更高的股价和更高的市值。今天我们随后会利用近期发布的国内芯片设计公司的中期业绩报告来分析影响毛利率的主要因素,不过我们先再看一张图。
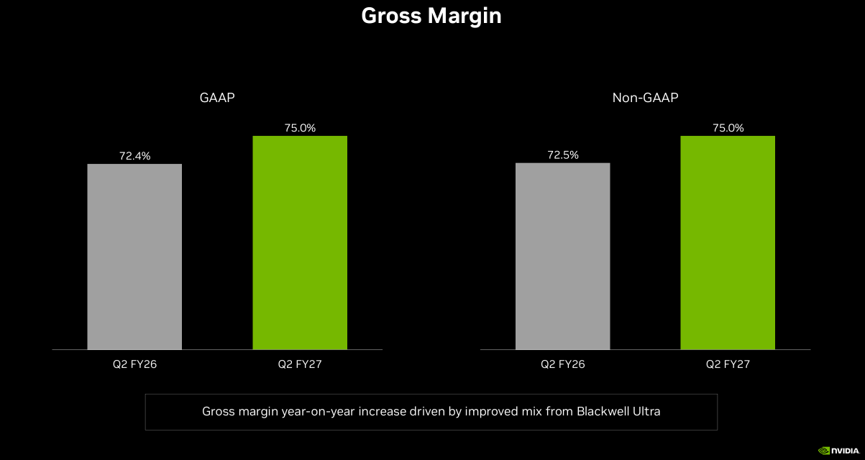
这张图来自英伟达在8月发布的27财年第二财季报告,展示了其当季毛利率比去年同期提升了近3个百分点达到了75%这个惊人的数据(和营收规模一起看),主要驱动力来自新产品Blackwell Ultra GPU芯片的大卖,加上创纪录的营收,使其市值最高接近5.5万亿美元。而英特尔第四财季的预计毛利率仅有英伟达的一半,目前两者之间的市值相差接近20倍。
对于半导体企业,决定其整体毛利率三个主要因素包括:
- 技术创新能力带来领先性和差异化,为此客户愿意以更高溢价购买创新,如英伟达的GPU和CUDA联合解决方案
- 行业景气度(包括地缘政治因素)带来的非平衡供求关系,如AI带来对存储的爆发式需求,迫使客户加价购买
- 产业化和产品化能力及供应链优势带来更低生产成本
对于第1点,全球半导体行业仍然用其来衡量一家企业的创新能力。前述英伟达的季报内容和公司当前市值就是一个非常好的例子:该公司不断推陈出新的GPU芯片在人工智能时代一直领先行业,结合其长期积累的CUDA生态护城河,因而其新产品Blackwell Ultra能够用技术创新带动英伟达实现了高达75%的毛利率,同时AI技术,尤其是大模型训练的兴起还带来了营收规模继续扩大。
芯片企业的创新可以让整条价值链获益
这样的案例在半导体行业还有很多,例如升特半导体(Semtech)是一家持续深耕模拟和混合信号芯片的公司,从电路保护和电源管理芯片产品起家,到其长距离、低功耗LoRa芯片在全球物联网(IoT)领域异军突起,到其最新的采用其第四代LoRa IP的LR2021芯片支持更多的诸如卫星通信等物联网连接和边缘智能(Edge AI)等新应用,再到今天其线性光电引擎(LPO)芯片和有源铜缆(ACC)等为AI数据中心解决数据运力的需求。
Semtech 224G光连接TIA与驱动器产品组合
Semtech一直致力于用创新的模拟半导体技术来解决应用行业关键问题,从而将毛利率优势传递给客户,因而该公司能够持续以技术创新保持较高的毛利率。例如,该公司开发的线性驱动可插拔光模块(LPO)驱动器,通过去掉传统光模块里的DSP/CDR芯片,让客户实现了低功耗、低成本、低延迟和易维护等核心优势,而且还使下游的光模块制造企业有实现更高毛利率的可能。在其于7月26日公布的季度财务报告中,其当期毛利率高达53.75%,比去年同期的52.06%再有提升,而同期季度营收则增长了32.72%,达到了3.42亿美元。
对于第2点由供求关系带来的毛利率提升,华兴万邦在本文中就不做更多的分析,例如大家这两年也感受到了因为存储器涨价而带来的手机等设备的价格提升,也是因为人工智能技术快速发展带来了存储芯片供不应求,ASP快速提升带来存储芯片行业毛利率大幅提升。
对于第3点,毛利率反映了一家芯片设计企业与工艺和制造相关的技术水平。这是因为各家晶圆厂类似工艺(如逻辑或者模拟)和相同工艺节点(如90nm、28nm以及更先进的7nm和3nm等)的晶圆加工相同工艺每层金属的加工费单价都相差不远,芯片设计公司要在激烈的竞争中提高毛利率,要么开发的产品性能更好从而让芯片卖出更高单价,要么把每颗芯片的面积设计得更小从而每张晶圆可以刻出更多芯片,要么能优化加工工艺(如减少金属层数)降低加工费用,每种方法都需要创新的技术和高超的产品设计能力。
一些芯片设计公司26年上半年毛利率数据
本文最后采集了14家上市芯片设计公司发布的半年报中的毛利率等数据来做行业常规分析(见下表),不针对具体某一家上市公司进行评价和建议,同时上市公司业绩随时可能发生变化;同时,因为只是讲解行业通识,因此部分数据采用AI平台计算,所有分析都仅供观察一家公司或者分析一个细分领域时的参考。从该表中可以看出,AI芯片和存储芯片等相关领域内的芯片设计公司毛利率都非常高,MCU、模拟和安全芯片等领域多数企业的毛利率在30%上下,中电华大科技的34.7%毛利率在其中算不错的成绩。
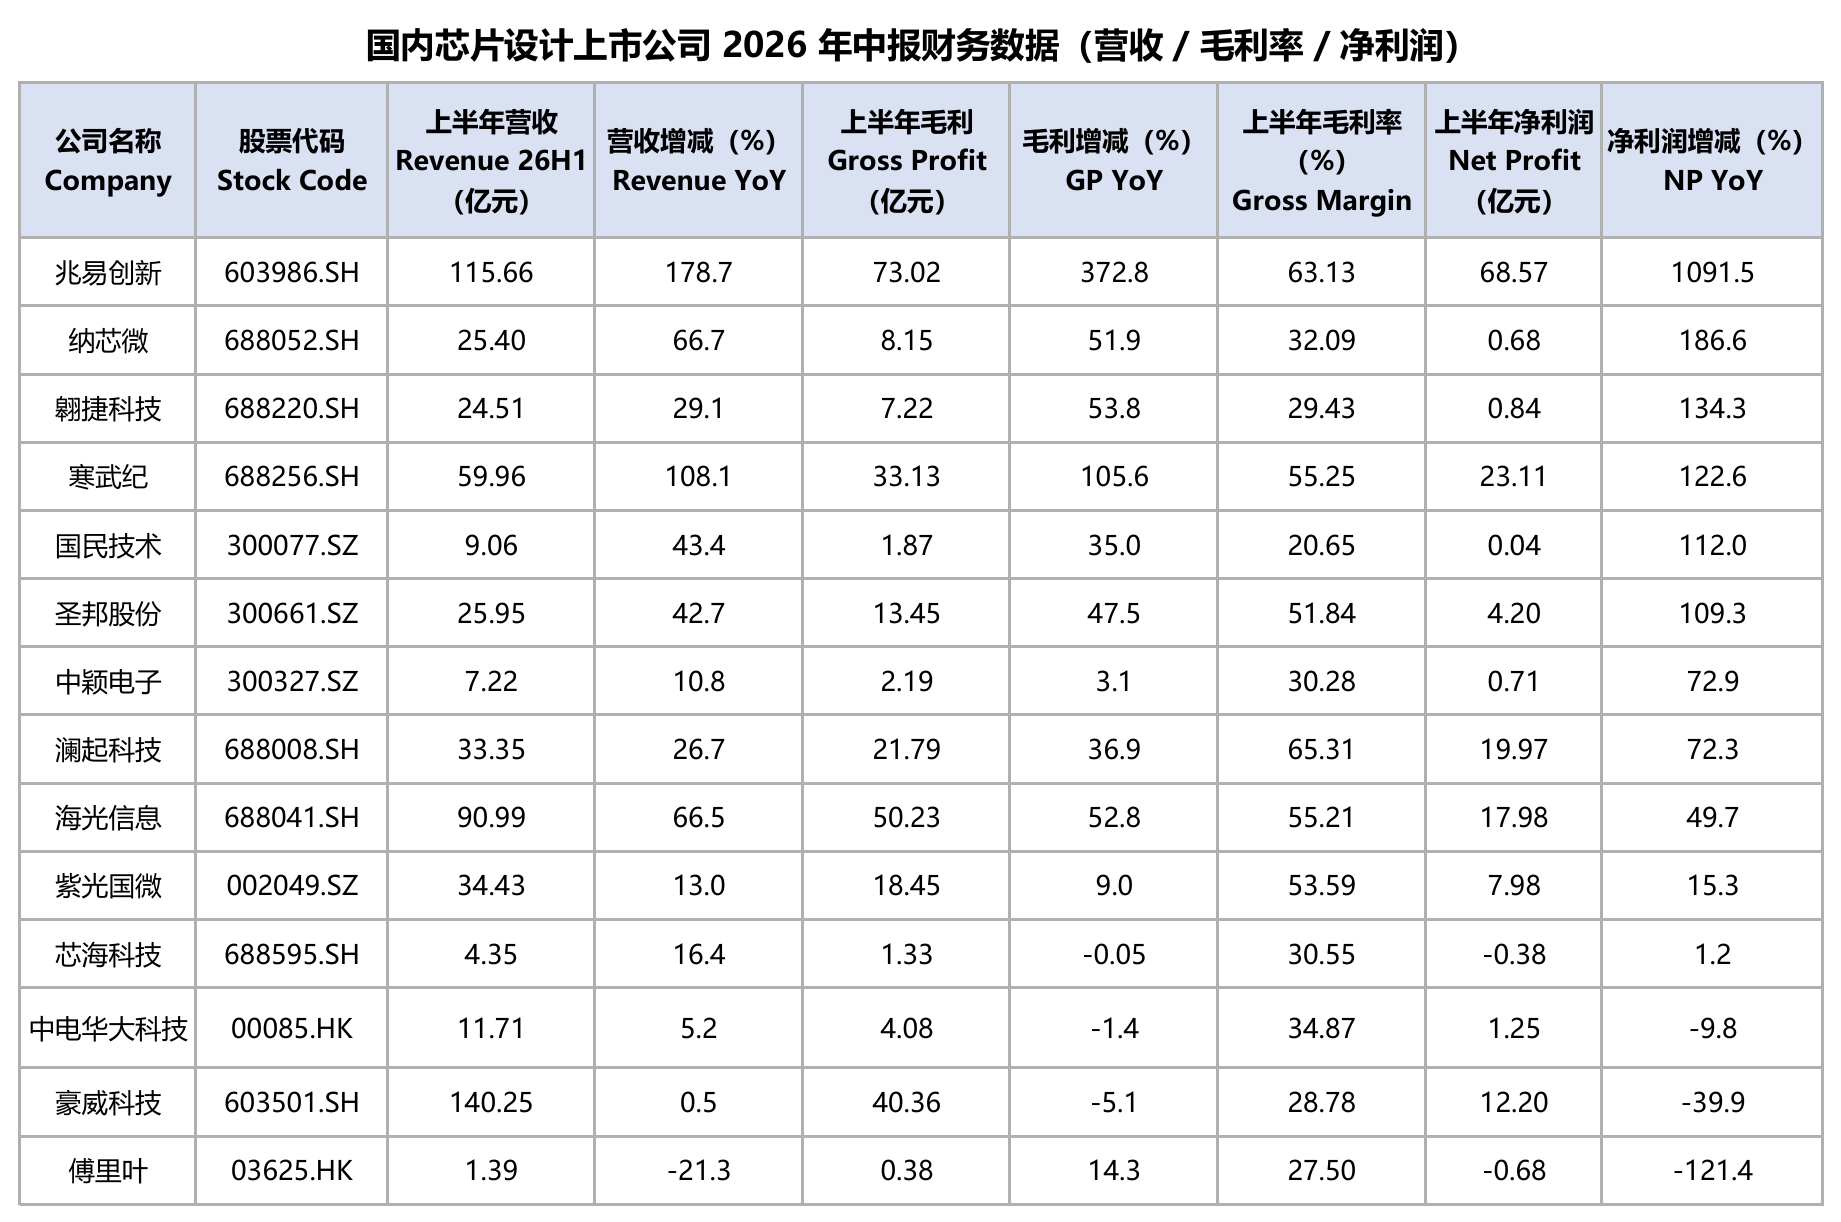
如前面的分析,任何企业的毛利率都与其所在的细分行业景气度相关,但总体上不影响用毛利率来看企业的创新能力。而且毛利率更低肯定不是好的状态,例如不少全球领先的芯片公司出现业务部门毛利率低于30%时,就可能把该部门卖掉;又如前面提到的英特尔,由于在美国研发、销售、市场和一般行政等费用都很高,因此不到40%的毛利就会带来亏损。
因此,在激烈的技术市场竞争中,毛利率是观察芯片设计等科技企业创新能力的最重要指标之一。最后,再一次强调本文不作为投资芯片设计公司的推荐材料,因为在股市上推动股价上涨或下跌的力量并不都取决于企业的基本面或者行业通用指标,还有市场情绪对股价也影响巨大,现在上下波动的行情连专业的投资者都会被套。
例如,近期通过18C章在香港上市的傅里叶、国民技术和奕斯伟计算等芯片和科技公司的基石投资人全部浮亏,这些专业投资人应当非常清晰这几家公司在上市时的综合毛利率都低于30%,而且也肯定相当了解中电华大科技等毛利率达到了35%左右且有较大营收和显著盈利的企业,在香港市场仍然沦为仙股和录得个位数市盈率的现实。因此,他们在决定成为基石投资人的时候一定有不关注的毛利率的投资逻辑,虽然这些公司低于30%的毛利率成为了他们目前浮亏的重要原因。