作者:电子创新网张国斌
数据中心业务增长78%,PC业务继续承压,英特尔的复苏正在进入更复杂的阶段
今天,英特尔公司发布了2026年第三季度财报,数据显示,第三季度营收165亿美元,同比增长21%,各项指标都不错,尤其数据中心业务营收实现了15年来最强劲的增长!
但细看财报,其却呈现出一个颇具反差的局面:一边是AI带动的数据中心业务高速增长,服务器CPU重新成为市场追捧的计算资源;另一边却是PC市场持续疲软、产能供给不足、代工业务仍在亏损,以及下一阶段资本投入带来的现金流压力。
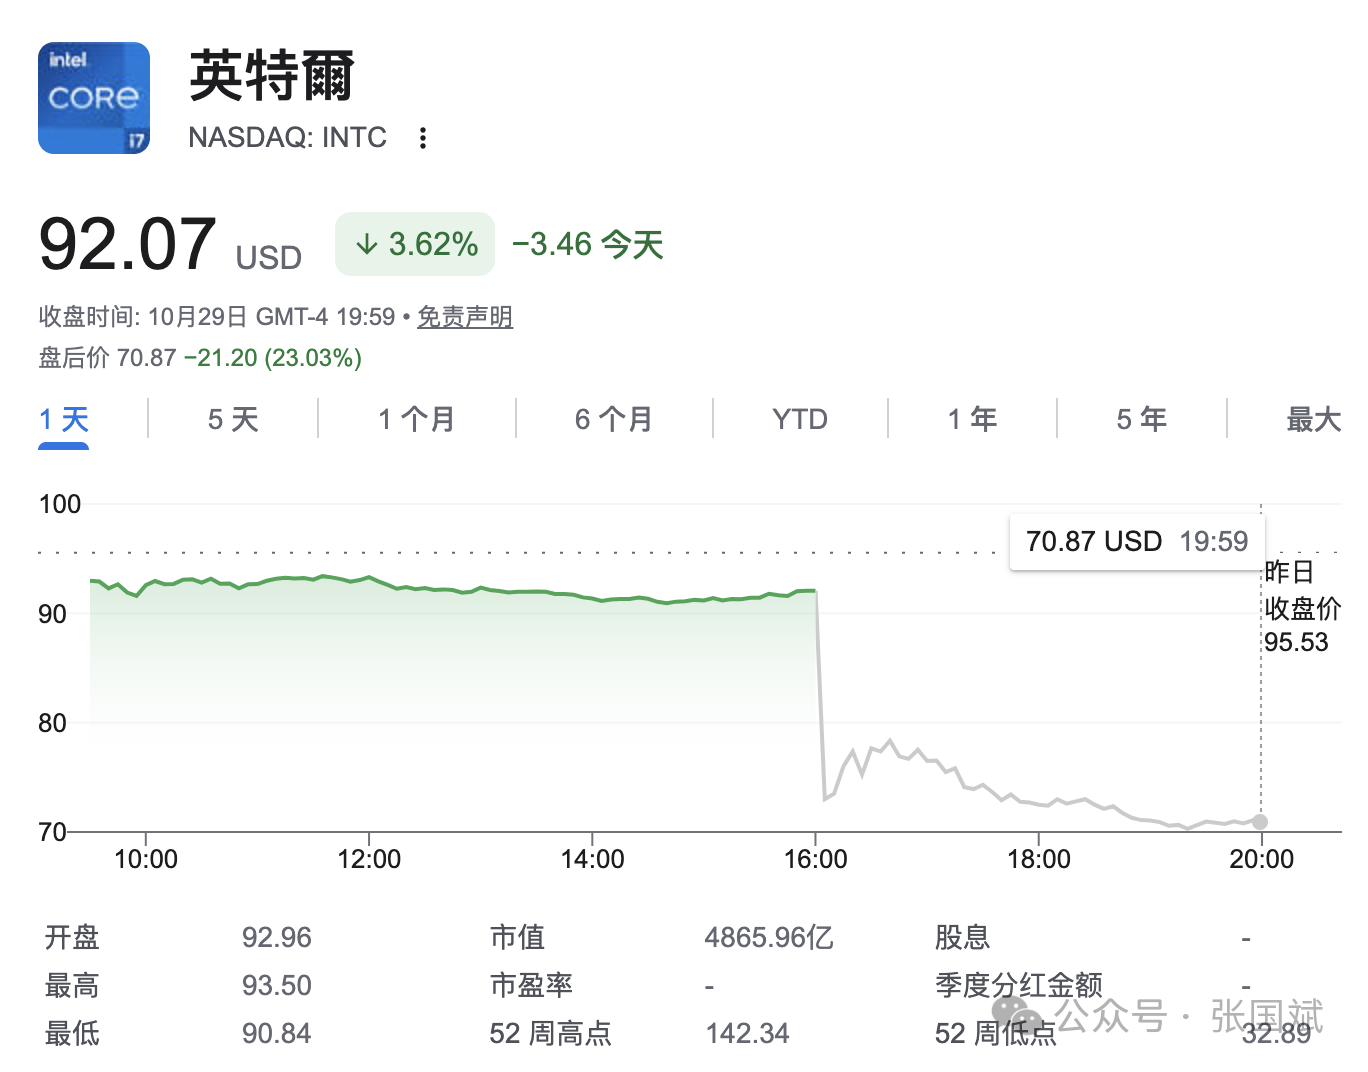
如果把视线放到第四季度,情况就没有那么乐观了。英特尔预计第四季度营收为150亿至160亿美元,非GAAP每股收益为0.25美元,低于市场此前预期。财报发布后,公司股价在盘后交易中一度大幅下跌,反映出市场对其增长持续性、产能瓶颈和现金流的担忧。
笔者认为这份财报真正值得讨论的,并不是英特尔有没有实现复苏,而是:当AI重新抬高CPU的产业价值时,英特尔能否将需求优势转化为持续的利润增长,并为制造业务的长期转型赢得时间?
一、连续三个季度增长,英特尔正在换一台增长引擎
先看英特尔2026年前三季度的表现。
财务指标 | 第一季度 | 第二季度 | 第三季度 |
|---|---|---|---|
营收 | 136亿美元 | 161亿美元 | 165亿美元 |
营收同比增长 | 7% | 25% | 21% |
GAAP毛利率 | 39.4% | 40.4% | 43.0% |
非GAAP毛利率 | 41.0% | 41.8% | 44.1% |
非GAAP每股收益 | 0.29美元 | 0.42美元 | 0.52美元 |
注:数据来自英特尔2026年第一、第二及第三季度财报。第一季度和第二季度GAAP净利润受到不同程度的特殊项目影响,因此分析盈利趋势时,还需结合非GAAP指标。
从这组数据看,英特尔的经营表现确实在改善。
第一季度,公司营收同比增长7%,非GAAP毛利率为41.0%;第二季度,营收增速升至25%,非GAAP毛利率提高至41.8%;第三季度,非GAAP毛利率进一步升至44.1%。
营收与毛利率同步改善,说明这轮增长并不只是简单地增加出货量,也与产品结构、定价和运营效率的变化有关。
不过,有一个细节值得注意:第二季度营收为161亿美元,第三季度为165亿美元,环比仅增长约2.5%。虽然同比增速仍然达到21%,但增长动能已经不像第二季度那么强劲。
这并不意味着英特尔的复苏已经结束。相反,第三季度的业务结构揭示了一个更重要的变化:英特尔正在从依赖传统PC市场的增长逻辑,转向由数据中心和AI需求驱动的新增长模式。
财报显示,第三季度客户端计算与物理AI事业部(CCPG)营收为81亿美元,同比下降5%;数据中心与人工智能事业部(DCAI)营收则达到73亿美元,同比增长78%。
两项业务的变化方向截然相反。
客户端业务依然贡献了英特尔近一半的总营收,但已经成为拖累增长的一方。相较之下,DCAI业务不仅增长迅猛,而且正在成为推动公司业绩改善的核心力量。
从产业角度看,这意味着英特尔的复苏已经不再只是传统PC市场的周期性反弹,而是与AI基础设施的投资方向发生了更紧密的联系。
问题在于,这种新的增长模式能否持续,以及英特尔能否真正抓住机会。
二、AI没有让CPU退场,反而重新定义了它的价值
过去两年,AI芯片产业最受关注的无疑是GPU。
随着大模型训练和推理需求迅速扩大,英伟达凭借GPU及其软件生态建立了强大的竞争优势。相比之下,传统CPU一度被市场视为增长相对缓慢、难以直接受益于AI浪潮的成熟产品。
但随着AI基础设施的复杂度不断提高,这种认识正在发生变化。
AI计算并不是把GPU简单堆叠起来就能完成的。尤其当应用从大模型训练走向大规模推理、智能体运行和企业级部署时,整个系统需要处理的任务变得更加多样。
GPU负责大规模并行计算,但数据准备、任务调度、系统管理、通用逻辑执行以及不同计算资源之间的协调,仍然需要CPU承担重要角色。
对于智能体系统而言,这种变化尤其值得关注。
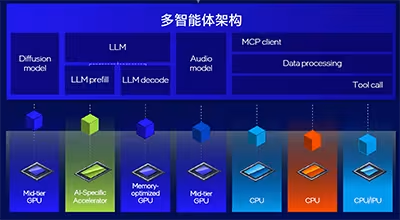
当一个智能体需要调用多个工具、访问数据库、执行代码、与其他智能体协作,并根据执行结果不断调整下一步行动时,系统的工作负载不再只是单纯的矩阵运算。大量任务需要CPU进行控制和编排,同时还要与GPU及其他加速器协同工作。
如果智能体从单个应用扩展到企业级、多用户、长时间运行的服务,CPU的作用就可能进一步凸显。
这也是英特尔近来不断强调服务器CPU市场潜力的原因。
根据第三季度财报电话会上的管理层判断,未来五年服务器CPU的潜在市场规模可能从目前约400亿美元扩大至2000亿美元以上。这是英特尔对未来市场空间的估计,并非已经实现的行业收入,但其背后的产业逻辑值得重视:AI并非只会扩大加速器市场,也可能增加通用计算资源的需求。
这一趋势对英特尔尤其重要。
与GPU市场相比,英特尔在服务器CPU领域拥有长期积累的产品、客户关系和软件生态。如果AI应用的发展持续增加对CPU的需求,那么英特尔就有机会在新一轮基础设施投资中获得更大的市场空间。
不过,需要区分两个概念:CPU在AI系统中的重要性提高,并不意味着英特尔必然获得相应的市场份额。
服务器CPU需求增长,可能同时惠及AMD以及采用Arm架构的处理器厂商。云服务商也可能通过自研芯片、定制ASIC和异构计算架构,重新安排服务器内部的计算资源。
英特尔真正需要证明的,不只是CPU仍然重要,而是其产品在性能、能效、总体拥有成本和系统适配方面具有足够竞争力,能够把行业增长转化为自身的收入和利润。
第三季度DCAI业务的强劲表现,至少说明英特尔已经开始从这轮变化中受益。
接下来,考验将从需求端转向供给端。
三、最尴尬的不是没有订单,而是有需求却交不出足够的芯片
在传统半导体行业中,需求不足往往意味着库存积压、产能利用率下降和产品降价。
但英特尔当前面临的情况恰好相反:服务器CPU需求旺盛,供给能力却限制了业务增长。
英特尔在第一季度财报中已经指出,内部制造和外部供应约束影响了产品出货,导致公司无法充分满足客户需求。第二季度,公司进一步表示,服务器需求超过可供产品的供应量,晶圆产能及封装基板等关键环节仍然受到限制。第三季度,管理层再次将扩大供应列为首要任务。
这三个季度的信息串联起来,可以看到一个清晰的变化过程。
第一季度,需求恢复与供给约束同时存在;第二季度,AI带动的服务器需求进一步扩大,供给问题更加突出;第三季度,数据中心业务继续高速增长,但供给能力依然没有完全跟上需求。
换句话说,英特尔现在面对的不是简单的市场拓展问题,而是制造、供应链与产品交付能力的系统性挑战。
半导体制造的复杂性在这里体现得尤为明显。
即使客户已经下单,也不意味着厂商能够立即增加交付量。从晶圆制造、良率爬坡,到封装基板、测试及最终产品交付,各个环节都需要匹配。任何一个环节出现瓶颈,都可能影响最终出货。
更重要的是,新增产能并非没有成本。
扩充产能需要设备投资、洁净室空间、工艺验证、供应链协同和营运资金支持。对于英特尔这样同时承担产品设计与先进制造任务的企业而言,产能扩张还涉及不同制程节点、产品路线图以及内部工厂之间的资源分配。
这使得英特尔当前的增长机会带有某种矛盾性:需求越强,扩大产能的必要性越高;但扩产越快,资本投入和现金流压力也越大。
第三季度财报中,公司披露运营活动产生51亿美元现金,显示经营端具备一定的现金创造能力。但这并不能直接等同于自由现金流,更不能据此认定英特尔已经解决了制造转型中的资金问题。
据路透社报道,英特尔预计2026年资本支出约为200亿美元,2027年投入还将增加,并表示今年无法实现正现金流。
这意味着英特尔必须同时完成两件事:扩大产能以抓住当下的市场需求,并控制投资节奏,以避免未来的现金流压力进一步加剧。
这不是一道容易的题。
如果扩产不足,公司可能错失服务器CPU需求增长带来的收入;如果扩产过快,而市场需求、产品竞争力或制造良率未能达到预期,又可能形成沉重的资产负担。
对英特尔而言,如何在这两者之间取得平衡,将成为决定复苏质量的重要因素。
四、PC市场的压力并未消失,AI增长还不足以覆盖所有问题
如果只看DCAI业务,英特尔第三季度的表现确实亮眼。但一家公司的经营状况不能只看增长最快的业务。
第三季度,英特尔客户端计算与物理AI事业部营收同比下降5%。这反映出PC市场仍然面临压力,而且这种压力并不只是传统PC需求疲软那么简单。
根据英特尔管理层在第三季度财报中的判断,PC市场放缓至少还将持续至2027年上半年。路透社进一步报道,高内存价格正在增加PC整机成本、影响消费者和企业采购意愿,英特尔预计第四季度客户端芯片收入将出现更明显的同比下降。
这背后存在一条值得关注的产业链传导路径。
AI基础设施建设推高了对内存及其他关键半导体资源的需求。与此同时,内存价格上涨增加了PC整机的成本压力,可能压缩终端厂商的产品利润,并影响消费者的换机意愿。
这意味着AI热潮并不会自动惠及半导体产业链的每一个环节。
在同一个产业周期中,服务器处理器可能因需求旺盛而受益,PC处理器却可能因为终端成本上升和需求减弱而承压。
英特尔恰好同时处于这两种市场环境之中。这也解释了为什么DCAI业务增长78%,公司整体营收却没有同步实现同等幅度的增长。
与此同时,PC市场的疲软还会影响英特尔的产能规划、产品组合以及整体利润率。公司必须在不同业务之间分配有限的制造资源,并根据需求变化调整产品供应。
从更长远的角度看,AI PC、端侧AI和物理AI仍然可能为客户端业务提供新的增长机会。
但这些机会需要通过具体的产品创新、应用落地和终端需求才能兑现。仅仅在产品名称或业务部门中加入AI,并不足以保证增长。
对英特尔来说,数据中心业务已经展现出更明确的增长动力,而客户端业务何时恢复、以何种方式恢复,仍然是一个需要持续观察的问题。
五、英特尔代工业务增长58%,距离真正的转型成功还有多远?
除了CPU业务,英特尔第三季度财报的另一个重要看点,是代工业务。
财报显示,英特尔代工业务第三季度营收为67亿美元,同比增长58%。这一增速看起来相当可观,但必须注意,代工业务收入包含部门间交易,并不能直接等同于来自外部客户的晶圆制造收入。
更关键的是,收入增长并不意味着代工业务已经实现盈利。
根据英特尔公布的分部数据,第三季度代工业务经营亏损约19亿美元。这表明,制造业务仍然是公司整体财务结构中需要持续投入的重要部分。
英特尔代工战略的意义,在于尝试将自身长期积累的制造能力转化为面向外部客户的业务,并通过更广泛的客户基础分摊先进制程研发和制造设施的成本。
但这条道路的难度不容低估。
先进制程竞争不仅涉及晶体管性能、功耗和密度,还涉及设计规则、工艺设计套件(PDK)、IP生态、设计工具支持、良率、制造成本和交付稳定性。
对外部客户而言,选择一家代工厂并不是简单比较某个制程节点的名称,而是需要评估整个设计到制造流程能否满足产品上市时间、性能、功耗、成本和供应保障等要求。
因此,英特尔发布14A制程设计套件0.9版本,与ASML、泛林和应用材料等设备企业开展合作,以及推进先进封装,都具有战略意义。它们反映出英特尔正在继续为下一代制造技术及其生态系统做准备。
但这些进展仍然属于技术准备、生态建设和制造能力发展的组成部分,不能直接视为外部客户已经大规模采用相关制程的证明。
对于代工业务而言,真正重要的指标包括:是否获得有分量的外部客户设计定点,客户产品能否顺利流片,良率和制造成本能否改善,以及订单能否形成持续、可盈利的收入。
代工业务的转型,最终需要由客户、产品和财务表现共同验证,而不是只靠技术路线图来证明。
这也是英特尔与其他领先代工厂竞争时必须面对的现实。
更何况,代工业务与产品业务之间还存在资本配置问题。英特尔既要为自身CPU产品提供有竞争力的制造能力,又要建设服务外部客户的先进制程体系。两者存在协同空间,但也可能在产能、研发资源和投资回报方面形成压力。
因此,第三季度代工收入的增长是一个积极信号,却还不足以证明英特尔已经跨过制造转型最困难的阶段。
六、第四季度指引转弱,英特尔真正需要证明的是增长质量
如果说第三季度财报展示了英特尔的增长机会,那么第四季度指引则提醒市场:机会与业绩兑现之间仍然存在距离。
英特尔预计第四季度营收为150亿至160亿美元,GAAP毛利率为37.1%,非GAAP毛利率为38%;非GAAP每股收益预计为0.25美元。相比第三季度44.1%的非GAAP毛利率,第四季度指引出现了明显回落。
这一变化并非完全来自需求。
据路透社报道,英特尔以色列基里亚特加特工厂发生事故,造成生产中断。公司预计相关事件将在两个季度内影响约6亿美元收入,并对第四季度供应和毛利率造成压力,第一季度也可能受到类似影响。与此同时,PC市场走弱、制造产能不足以及未来资本支出增加,都将影响公司接下来的经营表现。
这说明英特尔当前面临的是多重因素叠加的局面。
一方面,服务器CPU需求强劲,产品组合改善,制造良率和运营效率也在逐步提升;另一方面,供给瓶颈、PC市场压力和制造端突发事件限制了短期业绩的进一步改善。
市场对这份财报的反应,实际上反映了一个更深层次的问题:投资者不仅想知道英特尔能不能增长,还想知道这种增长是否具有持续性,以及增长能否最终转化为现金流和资本回报。
从经营角度看,英特尔至少需要证明三件事。
第一,DCAI业务的高增长能够持续,并且不是仅仅依靠供需失衡带来的阶段性价格改善。
第二,公司能够逐步解决产能和供应链约束,将旺盛的客户需求转化为实际出货,而不是长期停留在订单和需求预测层面。
第三,先进制程与代工业务的投入能够逐步形成更高的制造效率、更具竞争力的产品,以及可持续的财务回报。
这三件事相互关联,却不能互相替代。
CPU需求增长可以为英特尔提供收入机会,但无法自动解决先进制程的竞争力问题;代工技术进步可以提高未来的制造能力,却无法立即消除资本支出带来的现金流压力;成本控制可以改善短期利润,却不能替代产品竞争力和客户生态建设。
英特尔的挑战,是让这些因素最终形成一个正向循环。
结语:CPU的机会回来了,英特尔仍需证明自己能够抓住
从2026年前三季度的表现看,英特尔正在经历一场具有产业意义的变化。
AI没有让CPU退出计算基础设施,反而可能通过推理、智能体和企业级工作负载,重新扩大通用计算的市场空间。英特尔凭借服务器CPU的产品基础和客户关系,已经开始从这轮需求变化中获益。
但市场空间扩大,不等于企业竞争力自然增强。
英特尔仍然需要应对PC市场疲软、供应链约束、制造业务亏损以及持续的资本投入。第三季度的营收和利润改善,说明公司经营正在取得进展;第四季度指引的转弱,则说明这种改善还没有稳固到足以消除市场疑虑的程度。
从产业角度看,英特尔的故事已经不只是CPU与GPU之间的竞争,也不只是先进制程能否突破的问题。
它真正面对的是一项系统工程:如何将产品架构、制造能力、供应链、软件生态和资本投入整合起来,在AI计算需求快速变化的环境中建立可持续的竞争优势。
AI重新打开了CPU的增长空间,但不会自动替英特尔完成转型。
接下来,真正值得观察的不是英特尔能否再次公布一份漂亮的季度财报,而是它能否持续交付市场需要的产品、改善制造业务的经济性,并最终让需求增长转化为更稳定的盈利与现金流。
这才是判断英特尔能否真正走出低谷的关键。